E-Rechnung automatisch verarbeiten: vom Posteingang in die Buchhaltung
Seit 2025 müssen Unternehmen E-Rechnungen empfangen können, ab 2027 wird der Versand schrittweise Pflicht. Welche Schritte vom Posteingang bis zur Buchhaltung sich automatisieren lassen und wo eine Prüfung durch Mitarbeitende bleibt.
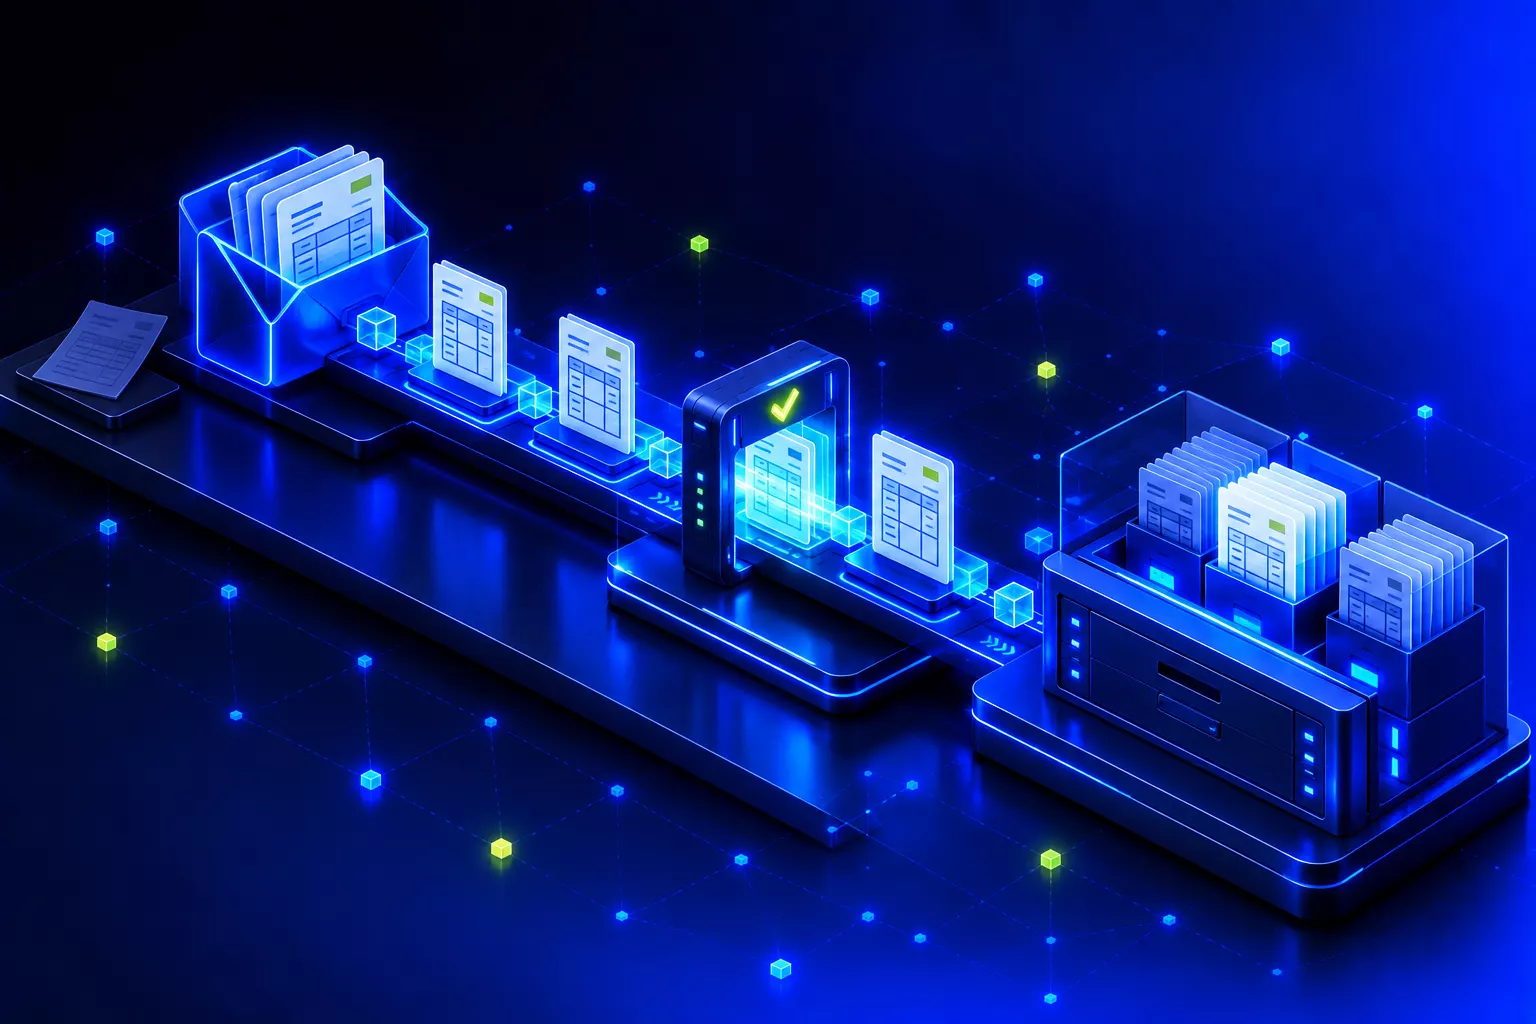
Eine E-Rechnung spart noch keine Arbeit, wenn Anhänge danach von Hand gespeichert und weitergeleitet werden. Ich verbinde den Rechnungseingang mit der vorhandenen Buchhaltung und den nötigen Freigaben, bisher mit DATEV, Branchensoftware und Power Automate. Welche Schritte sich automatisieren lassen, was seit 2025 gilt und wo eine Prüfung durch Mitarbeitende sinnvoll bleibt, zeige ich hier.
Was seit 2025 für die E-Rechnung gilt
Die Pflicht betrifft Rechnungen zwischen inländischen Unternehmen. Beim Empfang gibt es keine Übergangsfrist, beim Versand schon. Die Fristen stehen in § 27 Abs. 38 des Umsatzsteuergesetzes, das Bundesfinanzministerium erläutert sie in seinen Schreiben und einer eigenen FAQ.
Alle inländischen Unternehmen müssen E-Rechnungen empfangen können, auch Kleinunternehmer. Ein gesondertes Postfach nur für E-Rechnungen ist nicht nötig.
Jedes Unternehmen darf noch Papierrechnungen verschicken. Rechnungen als PDF oder in einem anderen elektronischen Format sind weiter möglich, wenn der Empfänger zustimmt.
Wer im Vorjahr mehr als 800.000 Euro Umsatz hatte, muss E-Rechnungen ausstellen. Kleinere Unternehmen dürfen noch bis Ende 2027 die bisherigen Formen nutzen. Bestehende EDI-Verfahren bleiben ebenfalls bis Ende 2027 erlaubt.
Die E-Rechnung ist zwischen inländischen Unternehmen für alle Pflicht. Ausgenommen bleiben unter anderem Kleinbetragsrechnungen bis 250 Euro brutto.
Was eine E-Rechnung ist und was nicht
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format nach der europäischen Norm EN 16931. Die Rechnungsdaten liegen als XML-Datensatz vor, den eine Software ohne Abtippen einlesen kann. Ein einfaches PDF erfüllt das nicht, auch wenn es per E-Mail kommt. Es zählt als sonstige Rechnung.
In Deutschland sind vor allem zwei Formate verbreitet. XRechnung ist ein reiner XML-Datensatz. ZUGFeRD ist ein hybrides Format: ein PDF zum Lesen, in das die XML-Daten eingebettet sind. Als E-Rechnung zählt ZUGFeRD ab Version 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL. Bei ZUGFeRD sind die eingebetteten Daten maßgeblich. Weichen sie vom sichtbaren PDF ab, gelten die XML-Daten.
XRechnung kennen viele von Rechnungen an Behörden. Umsatzsteuerlich ist sie aber genauso zwischen Unternehmen zulässig. Welches zulässige Format verwendet wird, klären Absender und Empfänger untereinander. Kann ein Unternehmen eine gültige E-Rechnung technisch nicht annehmen, hat es nach Auffassung des Finanzministeriums keinen Anspruch darauf, stattdessen eine andere Rechnung zu bekommen. Wer eingehende Rechnungen automatisiert, sollte deshalb beide Formate lesen können. In meinen Projekten kam bisher vor allem ZUGFeRD an. Das hat einen praktischen Grund: Eine XRechnung ist ein reiner Datensatz, den man ohne passende Software nicht lesen kann. Eine ZUGFeRD-Rechnung lässt sich dagegen wie jedes PDF öffnen und bei Bedarf trotzdem automatisch verarbeiten. Meine eigenen Rechnungen verschicke ich ebenfalls als ZUGFeRD.
So verarbeite ich eingehende E-Rechnungen
Die Werkzeuge hängen davon ab, womit der Kunde bucht. Bei meinen Kunden sind das DATEV, Branchensoftware mit DATEV-Schnittstelle und Power Automate aus Microsoft 365. Der Ablauf ist im Kern immer derselbe:
- Die E-Rechnung kommt per E-Mail im Postfach des Unternehmens an.
- Ein automatischer Ablauf, zum Beispiel in Power Automate, erkennt den Rechnungsanhang.
- Er leitet die Datei an die Schnittstelle der Buchhaltungssoftware weiter oder legt sie dort ab, wo das Buchhaltungssystem sie abholt.
- Die Buchhaltung prüft und bucht die Rechnung wie gewohnt, nur ohne Abtippen.
Zwei Punkte gehören aus meiner Sicht in jeden solchen Ablauf. Erstens muss die Originaldatei erhalten bleiben: Das Finanzministerium verlangt, zumindest den strukturierten Teil einer E-Rechnung unverändert aufzubewahren. Ein Ausdruck oder eine umgewandelte Ansicht reicht dafür nicht. Zweitens ersetzt eine automatische Prüfung des Formats nicht die inhaltliche Prüfung. Ob Steuersatz und Leistung stimmen, bleibt Aufgabe der Buchhaltung.
Außerdem wird nicht jede Rechnung automatisch richtig erkannt. Für fehlende Angaben, unklare Zuordnungen und technische Fehler braucht der Ablauf einen festen Weg zur Prüfung durch einen Menschen. Dieser Weg gehört von Anfang an in die Planung.
Warum manche ZUGFeRD-Rechnung nicht lesbar ist
Das Problem, das mir in der Praxis am häufigsten begegnet ist: Der Absender erzeugt ZUGFeRD in einer anderen Version, als die Software beim Empfänger verarbeiten kann. Die Rechnung kommt an, das PDF lässt sich öffnen, aber die eingebetteten Daten werden nicht richtig gelesen. Dann ist der Vorteil der Automatisierung für diese Rechnung dahin.
Dahinter steckt, dass sich das Format weiterentwickelt. Das Forum elektronische Rechnung Deutschland (FeRD), das ZUGFeRD herausgibt, veröffentlicht inzwischen zweimal im Jahr neue Versionen. Seit dem 15. Januar 2026 gilt Version 2.4. Für Sie heißt das: Fragen Sie den Hersteller Ihrer Buchhaltungs- oder Branchensoftware, welche Versionen und Profile der Import unterstützt, und halten Sie die Software aktuell. Ich gehe davon aus, dass sich das Problem entschärft, wenn ab 2027 deutlich mehr Unternehmen E-Rechnungen verschicken müssen und ihre Software entsprechend pflegen.
Spielt KI bei der E-Rechnung eine Rolle?
Bei meinen Kunden bisher nicht. Das liegt auch am Format: Eine E-Rechnung bringt ihre Daten schon strukturiert mit, es muss niemand mehr ein PDF auslesen. Denkbar ist KI eher bei der Zuordnung zu Kostenstellen oder bei der Kontierung. Das habe ich bei Kunden noch nicht umgesetzt, deshalb kann ich dazu keine Erfahrung beisteuern.
Wie viel Zeit die Automatisierung spart, lässt sich nicht pauschal sagen. Es hängt davon ab, wie viele Rechnungen eingehen und wie der Ablauf vorher aussah. Weniger fehleranfällig wird vor allem die Übertragung der Daten, weil niemand mehr Beträge, Daten oder Rechnungsnummern abtippt.
Häufige Fragen
Ist eine PDF-Rechnung eine E-Rechnung?
Nein. Ein einfaches PDF gilt als sonstige Rechnung, weil es kein strukturiertes Format hat. Bis Ende 2026, für kleinere Unternehmen bis Ende 2027, darf es mit Zustimmung des Empfängers weiter verwendet werden. Eine ZUGFeRD-Datei sieht aus wie ein PDF, enthält aber zusätzlich die strukturierten Daten und ist deshalb eine E-Rechnung.
Muss ich XRechnungen empfangen können, auch wenn ich nicht für Behörden arbeite?
Ja. XRechnung ist auch zwischen Unternehmen ein zulässiges Format. Welches Format verwendet wird, vereinbaren die Vertragsparteien. Wer eine gültige E-Rechnung technisch nicht annehmen kann, hat keinen Anspruch auf eine andere Fassung. Ihre Software sollte deshalb XRechnung und ZUGFeRD lesen können.
Reicht ein E-Mail-Postfach für den Empfang von E-Rechnungen?
Ja, laut Finanzministerium genügt ein E-Mail-Postfach, und es muss kein eigenes nur für E-Rechnungen sein. Für eine automatische Weiterverarbeitung ist eine feste Adresse für Rechnungen trotzdem praktisch, weil sich der Ablauf dann genau an dieses Postfach hängen lässt.
Quellen
- Empfangspflicht, Übergangsfristen, Formate, PDF als sonstige Rechnung, E-Mail-Postfach: Bundesfinanzministerium – Fragen und Antworten zur Einführung der obligatorischen E-Rechnung (Stand März 2026)
- Formate, Vorrang der XML-Daten, Aufbewahrung, Validierung, kein Anspruch auf eine sonstige Rechnung: BMF-Schreiben vom 15. Oktober 2025, III C 2 – S 7287-a/00019/007/243
- Begriff der E-Rechnung: § 14 UStG
- Übergangsfristen für den Versand: § 27 Abs. 38 UStG
- ZUGFeRD 2.4, gültig seit 15. Januar 2026: FeRD – Neue ZUGFeRD-Version 2.4 veröffentlicht
- Halbjährlicher Release-Rhythmus: FeRD – Halbjährlicher Release-Rhythmus für ZUGFeRD
IT-Onboarding automatisieren: Konten, Geräte und Berechtigungen vorbereiten
Bei sieben Kunden läuft das Onboarding automatisiert: vom bestätigten Eintrittsdatum über Konto, Gruppen und Hardware bis zum Gerät, das sich selbst einrichtet. Aus mehreren Stunden ist weniger als eine geworden.
Artikel lesen→
Microsoft-365-Audit: Sicherheitseinstellungen und Lizenzen überprüfen
Rund 500 Prüfpunkte in zwölf Bereichen: was ein Microsoft-365-Audit prüft, welche Befunde fast immer auftauchen, was es bei den Lizenzen bringt und wie daraus ein Maßnahmenplan entsteht.
Artikel lesen→
Microsoft 365 Preiserhöhung: Business Standard und Business Premium vergleichen
Business Basic und Business Standard sind seit dem 1. Juli 2026 teurer, Business Premium nicht. Warum der neue Preis erst mit Ihrer Verlängerung gilt und wie ich Business Standard und Business Premium mit den Lizenzkosten von Oktober 2026 vergleiche.
Artikel lesen→